Domain digitalmikroskope.de kaufen?
Wir ziehen mit dem Projekt
digitalmikroskope.de um.
Sind Sie am Kauf der Domain
digitalmikroskope.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitalmikroskope.de kaufen?
Was passiert bei der Auflösung von Rückstellungen?
Was passiert bei der Auflösung von Rückstellungen? Bei der Auflösung von Rückstellungen werden die zuvor gebildeten Rückstellungen in der Bilanz aufgelöst. Dies bedeutet, dass der Betrag, der für die Rückstellung reserviert wurde, wieder in das Eigenkapital oder das Ergebnis des Unternehmens fließt. Die Auflösung von Rückstellungen kann aus verschiedenen Gründen erfolgen, z.B. wenn die ursprünglich geschätzten Verpflichtungen nicht mehr bestehen oder geringer sind als erwartet. Die Auflösung von Rückstellungen kann somit zu einer Verbesserung des Unternehmensergebnisses führen. **
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
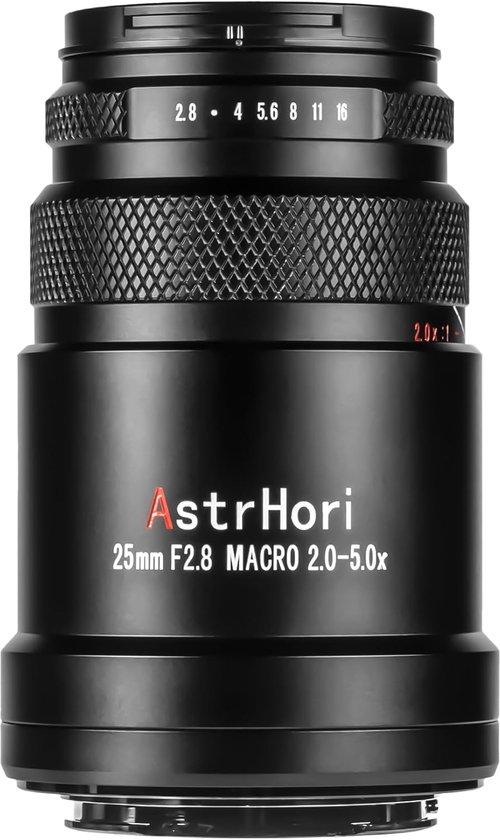
Makrolinse 25mm F2.8 - 2X-5X Vergrößerung - Manuelle Fokussierung - Für Nahaufnahmen - LuxentoEntdecken Sie die faszinierende Welt der Makrofotografie mit der 25mm F2.8 Ultra Macro Lens. Dieses hochwertige Objektiv bietet eine beeindruckende Vergrößerung von 2X bis 5X, sodass Sie die kleinsten Details Ihres Motivs erfassen können. Mit einem Arbeitsabstand von 37,5mm bis 45mm können Sie Ihre Komposition und Beleuchtung leicht steuern und so atemberaubende Nahaufnahmen leichter machen.748,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
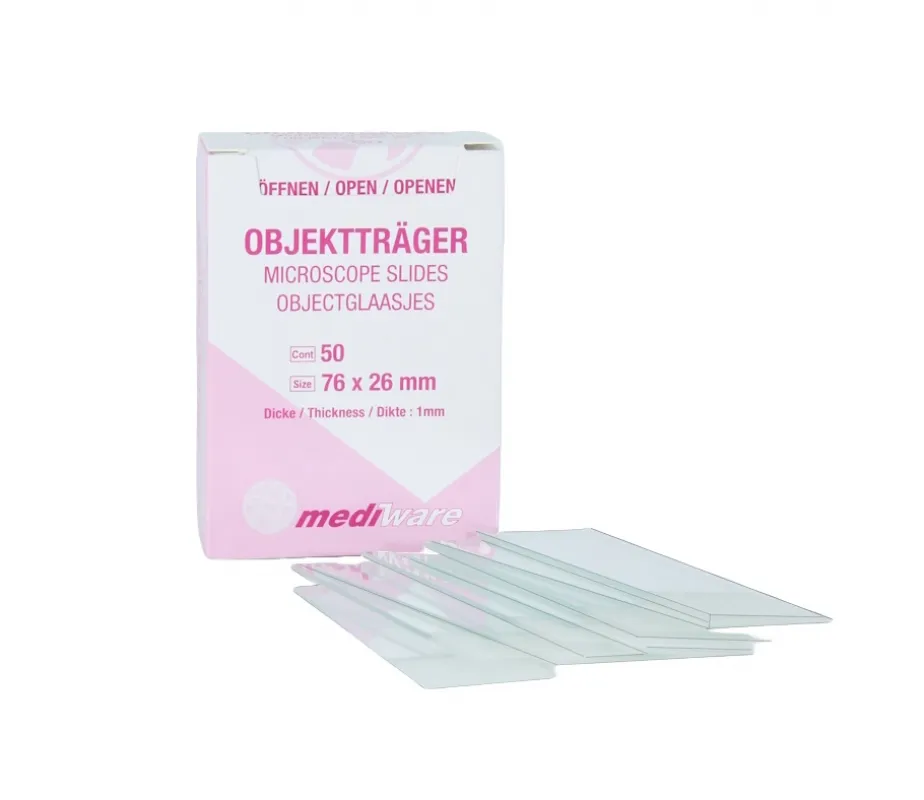
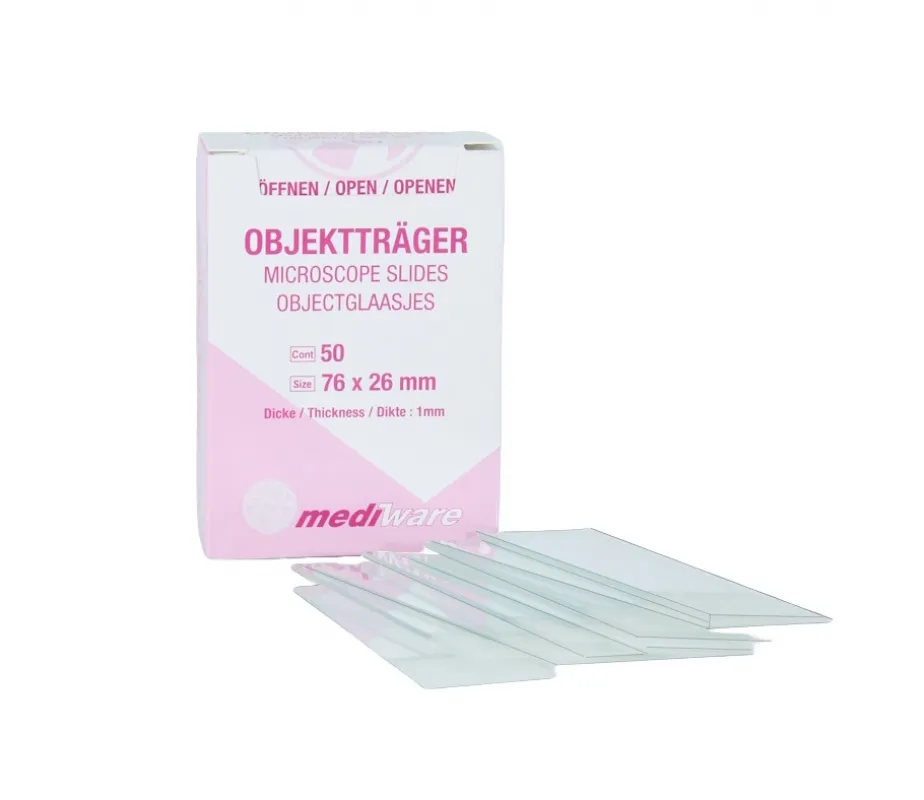
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) mit Mattrand 1041150Objektträger 76 x 26 mm mit Mattrand – 50 Stück Objektträger aus Glas mit Mattrand im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, diagnostische Routinearbeiten und Laboranwendungen. Der Mattrand ermöglicht eine direkte Beschriftung des Objektträgers und unterstützt die eindeutige Zuordnung von Präparaten und Proben. Die Variante mit Mattrand eignet sich besonders für Laborbereiche mit regelmäßigem Probenwechsel, Serienuntersuchungen oder archivierten Präparaten. Produktvorteile Standardformat 76 x 26 mm Mattrand zur direkten Beschriftung Erleichtert die eindeutige Probenzuordnung Geeignet für Mikroskopie, Labor und Diagnostik Für Routine- und Ausbildungsanwendungen geeignet Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger mit Mattrand werden verwendet, wenn Präparate direkt auf dem Glas gekennzeichnet werden sollen. Typische Einsatzbereiche sind Histologie, Zytologie, Mikrobiologie, medizinische Labore, Ausbildung und Forschung. Die matte Beschriftungsfläche verbessert die Organisation und Identifikation von Präparaten im Laboralltag. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Mit Mattrand Material Glas Hersteller/Marke Mediware / Servoprax Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung2,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Dauerpräparate 100er 5986003 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER Dauerpräparate Set beinhaltet: Bakterien, 3 Typen Pinselschimmel Gießkannenschimmel Rhizopus Schimmel Actinomyces Grünalge Chlamydomonas Kieselalgen Sternhaar (Trichom) Spirogyra (Jochalge) Spirogyra Konjugation Flechten, Ox. Farn, Blatt Farn, Spross (Prothallium) Winterjasmin, Blatt Elodes, Stengel quer Elodes Stengel längs Kiefernnadel, quer Kiefer, männl. Zapfen Kiefer, weibl. Zapfen Gummibaum, Blatt Mais, Wurzelspitze längs Ackerbohne, junge Wurzel quer Mais Stängel, quer Mais Stängel, längs Kürbis, Stängel, quer Kürbis, Stängel längs Sonnenblume, Stängel quer Moos Antheridia Moos, Archegonia Moos, Protonemata Linde, Stamm quer Linde, Stamm längs Pelargonie, Stängel quer Bohne, dikotyles Blatt Pollen, Keimung Pollen Tomate, Frucht Cymbidium Luftwurzel quer Mitose, Wurzelspitze der Zwiebel Maiskorn mit Endosperm Plasmodesma Lilie, Fruchtknoten quer Lilie, Staubblatt quer Lilie, Blatt quer Hirtentäschelkraut, Keimling Hirtentäschelkraut Keimling jung Zwiebelhaut Euglena Pantoffeltierchen Hydra Hydra, l128,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **

Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) geschnitten 1041050Mediware / Servoprax Objektträger 76 x 26 mm geschnitten – 50 Stück Geschnittene Objektträger aus Glas im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, Routinepräparate und allgemeine Laboranwendungen. Die Objektträger eignen sich für Labor, Praxis, Ausbildung, Forschung sowie diagnostische Routinearbeiten. Die geschnittene Ausführung ohne Mattrand wird häufig für Standardpräparate und allgemeine mikroskopische Anwendungen verwendet, bei denen keine direkte Beschriftungsfläche benötigt wird. Produktvorteile Standardformat 76 x 26 mm Geschnittene Ausführung ohne Mattrand Geeignet für Mikroskopie und Labor Für Routinepräparate und Ausbildungszwecke geeignet Klare Glasoberfläche für Präparate Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger dienen als Trägerglas für mikroskopische Präparate und Proben. Typische Einsatzbereiche sind medizinische Labore, Schulen, Hochschulen, Histologie, Zytologie, mikrobiologische Untersuchungen sowie allgemeine Ausbildungs- und Routineanwendungen. Die Variante „geschnitten“ eignet sich besonders für wirtschaftliche Routinearbeiten ohne zusätzlichen Beschriftungsbereich. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Geschnitten Material Glas Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung1,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makrolinse 25mm F2.8 - 2X-5X Vergrößerung - Manuelle Fokussierung - Für Nahaufnahmen - LuxentoEntdecken Sie die faszinierende Welt der Makrofotografie mit der 25mm F2.8 Ultra Macro Lens. Dieses hochwertige Objektiv bietet eine beeindruckende Vergrößerung von 2X bis 5X, sodass Sie die kleinsten Details Ihres Motivs erfassen können. Mit einem Arbeitsabstand von 37,5mm bis 45mm können Sie Ihre Komposition und Beleuchtung leicht steuern und so atemberaubende Nahaufnahmen leichter machen.748,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Servoprax GmbH Objektträger für die Mikroskopie 76 x 26 mm (50 Stück) mit Mattrand 1041150Objektträger 76 x 26 mm mit Mattrand – 50 Stück Objektträger aus Glas mit Mattrand im Standardformat 76 x 26 mm für mikroskopische Untersuchungen, diagnostische Routinearbeiten und Laboranwendungen. Der Mattrand ermöglicht eine direkte Beschriftung des Objektträgers und unterstützt die eindeutige Zuordnung von Präparaten und Proben. Die Variante mit Mattrand eignet sich besonders für Laborbereiche mit regelmäßigem Probenwechsel, Serienuntersuchungen oder archivierten Präparaten. Produktvorteile Standardformat 76 x 26 mm Mattrand zur direkten Beschriftung Erleichtert die eindeutige Probenzuordnung Geeignet für Mikroskopie, Labor und Diagnostik Für Routine- und Ausbildungsanwendungen geeignet Packung mit 50 Stück Anwendungsmöglichkeiten Objektträger mit Mattrand werden verwendet, wenn Präparate direkt auf dem Glas gekennzeichnet werden sollen. Typische Einsatzbereiche sind Histologie, Zytologie, Mikrobiologie, medizinische Labore, Ausbildung und Forschung. Die matte Beschriftungsfläche verbessert die Organisation und Identifikation von Präparaten im Laboralltag. Technische Daten Produkttyp Objektträger Format 76 x 26 mm Ausführung Mit Mattrand Material Glas Hersteller/Marke Mediware / Servoprax Verpackungseinheit 50 Stück Einsatzbereich Labor, Mikroskopie, Diagnostik, Ausbildung2,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei der Auflösung von Rückstellungen?
Was passiert bei der Auflösung von Rückstellungen? Bei der Auflösung von Rückstellungen werden die zuvor gebildeten Rückstellungen in der Bilanz aufgelöst. Dies bedeutet, dass der Betrag, der für die Rückstellung reserviert wurde, wieder in das Eigenkapital oder das Ergebnis des Unternehmens fließt. Die Auflösung von Rückstellungen kann aus verschiedenen Gründen erfolgen, z.B. wenn die ursprünglich geschätzten Verpflichtungen nicht mehr bestehen oder geringer sind als erwartet. Die Auflösung von Rückstellungen kann somit zu einer Verbesserung des Unternehmensergebnisses führen. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Rückstellungen
-
Bresser Optik Dauerpräparate 100er 5986003 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER Dauerpräparate Set beinhaltet: Bakterien, 3 Typen Pinselschimmel Gießkannenschimmel Rhizopus Schimmel Actinomyces Grünalge Chlamydomonas Kieselalgen Sternhaar (Trichom) Spirogyra (Jochalge) Spirogyra Konjugation Flechten, Ox. Farn, Blatt Farn, Spross (Prothallium) Winterjasmin, Blatt Elodes, Stengel quer Elodes Stengel längs Kiefernnadel, quer Kiefer, männl. Zapfen Kiefer, weibl. Zapfen Gummibaum, Blatt Mais, Wurzelspitze längs Ackerbohne, junge Wurzel quer Mais Stängel, quer Mais Stängel, längs Kürbis, Stängel, quer Kürbis, Stängel längs Sonnenblume, Stängel quer Moos Antheridia Moos, Archegonia Moos, Protonemata Linde, Stamm quer Linde, Stamm längs Pelargonie, Stängel quer Bohne, dikotyles Blatt Pollen, Keimung Pollen Tomate, Frucht Cymbidium Luftwurzel quer Mitose, Wurzelspitze der Zwiebel Maiskorn mit Endosperm Plasmodesma Lilie, Fruchtknoten quer Lilie, Staubblatt quer Lilie, Blatt quer Hirtentäschelkraut, Keimling Hirtentäschelkraut Keimling jung Zwiebelhaut Euglena Pantoffeltierchen Hydra Hydra, l128,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.